Domain familiengesetz.de kaufen?
Wir ziehen mit dem Projekt
familiengesetz.de um.
Sind Sie am Kauf der Domain
familiengesetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain familiengesetz.de kaufen?
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
Ähnliche Suchbegriffe für Anschaffungskosten
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
Borth, Helmut: Handbuch VersorgungsausgleichHandbuch Versorgungsausgleich , In anwaltlicher und familiengerichtlicher Praxis , Reflektoren > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 202407, Produktform: Leinen, Autoren: Borth, Helmut, Auflage: 24010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 900, Keyword: Familienrecht; Versorgung; Versorgungsausgleich, Fachschema: Familiengericht~Familienrecht / Familiengericht~Gericht (juristisch) / Familiengericht~Familienrecht~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Versorgungsausgleich~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Familienrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verlag, Produktverfügbarkeit: 02, Länge: 250, Breite: 195, Höhe: 5, Gewicht: 1600, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2133819, Vorgänger EAN: 9783472096566 9783472086819 9783472085416 9783472079187 9783472075899, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 913058129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wroblowski, Karin: Der EhevertragDer Ehevertrag , Alles, was Sie für einen Ehevertrag wissen müssen Ob bereits verheiratet, vor der Eheschließung oder bei anstehender Scheidung - ein Ehevertrag ist eine kluge Entscheidung. Er schafft Klarheit, sichert beide Partner im Fall einer Trennung individuell ab und kann kostspielige Gerichtsprozesse verhindern. Dieser Ratgeber enthält alle nötigen Informationen von den Kosten über die Formalien bis hin zu den inhaltlichen Details eines Ehevertrags. Im Leitfaden lesen Sie alles darüber, was das Bürgerliche Gesetzbuch (BGB) grundsätzlich zur Ehe vorgibt: z. B. wann ein Scheidungsantrag eingereicht werden kann, wer wie viel Unterhalt an wen zahlen muss, wie die Vermögenswerte aufgeteilt werden, wer wie oft die Kinder sehen darf. Wollen Sie den gesetzlichen Güterstand der Zugewinngemeinschaft beibehalten oder passen andere nach dem Gesetz mögliche Güterstände wie Gütertrennung, Gütergemeinschaft, Wahl-Zugewinngemeinschaft oder eine modifizierte Zugewinngemeinschaft besser auf Ihre Situation? Zudem klärt das Buch darüber auf, welche Vereinbarungen sich individuell über den Kindesunterhalt, das Umgangs- und Sorgerecht gemeinsamer Kinder oder die Aufteilung von gemeinsamem Besitz, wie z. B. Immobilien, Autos oder Möbeln schließen lassen. Ob Doppelverdiener, Selbstständige, Patchworkfamilie oder internationale Ehe, dieses Handbuch liefert fundiertes Fachwissen mit den goldenen Regeln für einen optimalen Ehevertrag. Angereichert mit konkreten und gut nachvollziehbaren Praxisbeispielen und Musterverträgen aus der anwaltlichen Praxis von Karin Wroblowski, Fachanwältin für Familienrecht. Wer heiratet, will zunächst nur an eine glückliche Zukunft denken. Allerdings lag die Scheidungsquote in Deutschland im Jahr 2022 bei rund 35 %. Dieses Praxishandbuch kann einen großen Beitrag dazu leisten, wie Sie im schlimmsten Fall der Trennung im Guten auseinandergehen können. Dieses Buch wurde in Deutschland auf Recyclingpapier und mit mineralölfreien Druckfarben gedruckt. Diese Angaben beschreiben einzelne Merkmale der Produktion und beruhen auf keinem externen Zertifizierungssystem. , Ventile, Ventilfeder & Sets > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240927, Produktform: Kartoniert, Autoren: Wroblowski, Karin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbigen Abbildungen, Keyword: Unterhaltsrecht; Versorgungsausgleich; Vorsorge treffen; individuelle Eheverträge; notarielle Beglaubigung, Fachschema: Familienrecht~Nichteheliche Lebensgemeinschaft~Wilde Ehe~Eherecht~Güter - Güterrecht ~Recht / Ratgeber (allgemein), Fachkategorie: Eheliches Güterrecht~Verbraucherberatung~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 165, Höhe: 11, Gewicht: 284, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
Sind vermessungskosten Anschaffungskosten?
Sind Vermessungskosten Anschaffungskosten? Diese Frage hängt von der Art der Vermessungskosten ab. Wenn die Vermessungskosten im Zusammenhang mit dem Erwerb eines Vermögenswerts stehen und dazu dienen, den Wert des Vermögenswerts zu bestimmen, können sie als Anschaffungskosten betrachtet werden. In diesem Fall würden die Vermessungskosten dem Wert des erworbenen Vermögenswerts hinzugefügt und über die Nutzungsdauer des Vermögenswerts abgeschrieben werden. Wenn die Vermessungskosten jedoch nicht direkt mit dem Erwerb eines Vermögenswerts verbunden sind, könnten sie als Betriebsausgaben betrachtet werden und sofort in der Gewinn- und Verlustrechnung erfasst werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Vermessungskosten als Anschaffungskosten behandelt werden sollten. **
Top-Angebote
Produkte zum Begriff Anschaffungskosten:
-
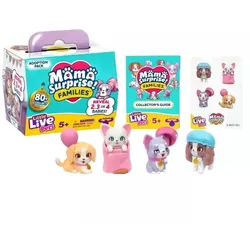
Little Live Pets: Mama Überraschung - AdoptionErlebe die Magie der Überraschung mit dem Little Live Pets: Mama Surprise - Adoptionsset! Mehr als 80 verschiedene Mamas und Welpen warten darauf, von dir entdeckt zu werden. Die 1. Serie bringt die süßesten und lustigsten Sammelfiguren.Das Paket enthält einen Hundetransporter, in dem sich kleine Welpen verstecken. Öffne die Türen und entdecke 2, 3 oder 4 Welpen! Wenn du 2 oder 3 Welpen findest, erhältst du sogar ein zusätzliches Überraschungszubehör. Es gibt acht verschiedene Hundefamilien zum Sammeln, wie zum Beispiel Beagle, Französische Bulldogge, Husky, Pudel, Spaniel, Malteser und Retriever Familien. Verpasse nicht die Limitierte Ausgabe der Golden Retriever Familie!Produkteigenschaften:Aufregende ÜberraschungenSammelfiguren: mehr als 80 Arten8 verschiedene HundefamilienLimitierte Edition Golden RetrieverBenötigt keine BatterienEmpfohlen ab 5 JahrenVerpackungsmaße: 8 x 7.5 x 6.6 cm6,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Borth, Helmut: Handbuch VersorgungsausgleichHandbuch Versorgungsausgleich , In anwaltlicher und familiengerichtlicher Praxis , Reflektoren > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 202407, Produktform: Leinen, Autoren: Borth, Helmut, Auflage: 24010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 900, Keyword: Familienrecht; Versorgung; Versorgungsausgleich, Fachschema: Familiengericht~Familienrecht / Familiengericht~Gericht (juristisch) / Familiengericht~Familienrecht~Advokat~Jurist / Rechtsanwalt~Rechtsanwalt - Rechtsbeistand~Versorgungsausgleich~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Familienrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verlag, Produktverfügbarkeit: 02, Länge: 250, Breite: 195, Höhe: 5, Gewicht: 1600, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2133819, Vorgänger EAN: 9783472096566 9783472086819 9783472085416 9783472079187 9783472075899, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 913058129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Überführungskosten Anschaffungskosten?
Sind Überführungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. In der Buchhaltung werden Anschaffungskosten als die Kosten definiert, die für den Erwerb eines Vermögenswerts anfallen. Überführungskosten können als Teil der Anschaffungskosten betrachtet werden, da sie unmittelbar mit dem Erwerb des Vermögenswerts zusammenhängen. Allerdings gibt es auch Fälle, in denen Überführungskosten separat erfasst werden, zum Beispiel wenn sie nachträglich anfallen und nicht direkt mit dem Erwerb des Vermögenswerts verbunden sind. Letztendlich ist es wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Überführungskosten als Anschaffungskosten behandelt werden sollten. **
-
Sind Montagekosten Anschaffungskosten?
Sind Montagekosten Anschaffungskosten? Diese Frage hängt von der Definition der Begriffe ab. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die für den Erwerb eines Vermögenswerts anfallen, während Montagekosten die Kosten für die Installation oder den Zusammenbau eines Vermögenswerts sind. In einigen Fällen können Montagekosten als Teil der Anschaffungskosten betrachtet werden, insbesondere wenn sie notwendig sind, um den Vermögenswert in einen betriebsbereiten Zustand zu versetzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, die für die Buchführung und Berichterstattung gelten, um festzustellen, ob Montagekosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach Kontext und Situation variieren. **
-
Sind Zinsen Anschaffungskosten?
Sind Zinsen Anschaffungskosten? Diese Frage hängt davon ab, wie die Zinsen entstanden sind und in welchem Kontext sie betrachtet werden. Im Allgemeinen werden Zinsen als Kosten für die Nutzung von Kapital betrachtet und können daher als Finanzierungskosten angesehen werden. Wenn die Zinsen im Zusammenhang mit dem Kauf eines Vermögenswerts stehen, könnten sie als Anschaffungskosten betrachtet werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Zinsen tatsächlich als Anschaffungskosten betrachtet werden können. Letztendlich hängt die Klassifizierung von Zinsen als Anschaffungskosten von der individuellen Definition und Interpretation ab. **
-
Sind zulassungskosten Anschaffungskosten?
Sind Zulassungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Zulassungskosten beziehen sich normalerweise auf die Gebühren, die für die Registrierung eines Fahrzeugs oder einer Immobilie anfallen, während Anschaffungskosten die Kosten sind, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind. In einigen Fällen können Zulassungskosten als Teil der Anschaffungskosten betrachtet werden, da sie notwendig sind, um den Vermögenswert zu erwerben und zu nutzen. Es ist wichtig, die spezifischen Richtlinien und Vorschriften zu berücksichtigen, um festzustellen, ob Zulassungskosten als Anschaffungskosten behandelt werden sollten. Letztendlich kann dies je nach individueller Situation und Rechnungslegungsmethoden variieren. **
Ähnliche Suchbegriffe für Anschaffungskosten
-
Wroblowski, Karin: Der EhevertragDer Ehevertrag , Alles, was Sie für einen Ehevertrag wissen müssen Ob bereits verheiratet, vor der Eheschließung oder bei anstehender Scheidung - ein Ehevertrag ist eine kluge Entscheidung. Er schafft Klarheit, sichert beide Partner im Fall einer Trennung individuell ab und kann kostspielige Gerichtsprozesse verhindern. Dieser Ratgeber enthält alle nötigen Informationen von den Kosten über die Formalien bis hin zu den inhaltlichen Details eines Ehevertrags. Im Leitfaden lesen Sie alles darüber, was das Bürgerliche Gesetzbuch (BGB) grundsätzlich zur Ehe vorgibt: z. B. wann ein Scheidungsantrag eingereicht werden kann, wer wie viel Unterhalt an wen zahlen muss, wie die Vermögenswerte aufgeteilt werden, wer wie oft die Kinder sehen darf. Wollen Sie den gesetzlichen Güterstand der Zugewinngemeinschaft beibehalten oder passen andere nach dem Gesetz mögliche Güterstände wie Gütertrennung, Gütergemeinschaft, Wahl-Zugewinngemeinschaft oder eine modifizierte Zugewinngemeinschaft besser auf Ihre Situation? Zudem klärt das Buch darüber auf, welche Vereinbarungen sich individuell über den Kindesunterhalt, das Umgangs- und Sorgerecht gemeinsamer Kinder oder die Aufteilung von gemeinsamem Besitz, wie z. B. Immobilien, Autos oder Möbeln schließen lassen. Ob Doppelverdiener, Selbstständige, Patchworkfamilie oder internationale Ehe, dieses Handbuch liefert fundiertes Fachwissen mit den goldenen Regeln für einen optimalen Ehevertrag. Angereichert mit konkreten und gut nachvollziehbaren Praxisbeispielen und Musterverträgen aus der anwaltlichen Praxis von Karin Wroblowski, Fachanwältin für Familienrecht. Wer heiratet, will zunächst nur an eine glückliche Zukunft denken. Allerdings lag die Scheidungsquote in Deutschland im Jahr 2022 bei rund 35 %. Dieses Praxishandbuch kann einen großen Beitrag dazu leisten, wie Sie im schlimmsten Fall der Trennung im Guten auseinandergehen können. Dieses Buch wurde in Deutschland auf Recyclingpapier und mit mineralölfreien Druckfarben gedruckt. Diese Angaben beschreiben einzelne Merkmale der Produktion und beruhen auf keinem externen Zertifizierungssystem. , Ventile, Ventilfeder & Sets > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20240927, Produktform: Kartoniert, Autoren: Wroblowski, Karin, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbigen Abbildungen, Keyword: Unterhaltsrecht; Versorgungsausgleich; Vorsorge treffen; individuelle Eheverträge; notarielle Beglaubigung, Fachschema: Familienrecht~Nichteheliche Lebensgemeinschaft~Wilde Ehe~Eherecht~Güter - Güterrecht ~Recht / Ratgeber (allgemein), Fachkategorie: Eheliches Güterrecht~Verbraucherberatung~Ratgeber, Sachbuch: Recht, Warengruppe: HC/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 215, Breite: 165, Höhe: 11, Gewicht: 284, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann nachträgliche Anschaffungskosten?
Nachträgliche Anschaffungskosten entstehen, wenn zusätzliche Aufwendungen für die Anschaffung oder Herstellung eines Vermögensgegenstandes anfallen, nachdem dieser bereits erworben wurde. Diese Kosten können beispielsweise für Umbauten, Modernisierungen oder Reparaturen anfallen. Es ist wichtig zu beachten, dass nachträgliche Anschaffungskosten in der Bilanz aktiviert werden können, wenn sie zu einer dauerhaften Wertsteigerung des Vermögensgegenstandes führen. Die genaue Abgrenzung und Behandlung von nachträglichen Anschaffungskosten ist in den handels- und steuerrechtlichen Vorschriften geregelt. Wann genau nachträgliche Anschaffungskosten vorliegen, sollte daher im Einzelfall geprüft werden. **
-
Sind Lieferkosten Anschaffungskosten?
Nein, Lieferkosten sind in der Regel keine Anschaffungskosten. Anschaffungskosten beziehen sich auf den Preis, den man für den Kauf eines Vermögensgegenstandes zahlt. Lieferkosten hingegen sind die Kosten, die für die Lieferung oder den Transport eines gekauften Gegenstandes anfallen. Sie sind zwar Teil der Gesamtkosten, aber werden üblicherweise separat ausgewiesen. Lieferkosten erhöhen zwar den Gesamtpreis, aber sie sind keine direkten Anschaffungskosten, da sie nicht für den eigentlichen Erwerb des Vermögensgegenstandes anfallen. **
-
Sind Finanzierungskosten Anschaffungskosten?
Sind Finanzierungskosten Anschaffungskosten? Diese Frage hängt von der Definition und dem Kontext ab. Im Allgemeinen werden Finanzierungskosten nicht als Anschaffungskosten betrachtet, da sie separate Kosten sind, die mit der Beschaffung von Kapital verbunden sind. Anschaffungskosten beziehen sich normalerweise auf die Kosten, die direkt mit dem Erwerb eines Vermögenswerts verbunden sind, wie z.B. der Kaufpreis. Finanzierungskosten können jedoch Teil der Gesamtkosten sein, die für den Erwerb eines Vermögenswerts anfallen. Es ist wichtig, die spezifischen Regeln und Richtlinien zu berücksichtigen, die für die Bilanzierung von Anschaffungskosten und Finanzierungskosten gelten. **
-
Sind vermessungskosten Anschaffungskosten?
Sind Vermessungskosten Anschaffungskosten? Diese Frage hängt von der Art der Vermessungskosten ab. Wenn die Vermessungskosten im Zusammenhang mit dem Erwerb eines Vermögenswerts stehen und dazu dienen, den Wert des Vermögenswerts zu bestimmen, können sie als Anschaffungskosten betrachtet werden. In diesem Fall würden die Vermessungskosten dem Wert des erworbenen Vermögenswerts hinzugefügt und über die Nutzungsdauer des Vermögenswerts abgeschrieben werden. Wenn die Vermessungskosten jedoch nicht direkt mit dem Erwerb eines Vermögenswerts verbunden sind, könnten sie als Betriebsausgaben betrachtet werden und sofort in der Gewinn- und Verlustrechnung erfasst werden. Es ist wichtig, die spezifischen Umstände zu berücksichtigen, um festzustellen, ob Vermessungskosten als Anschaffungskosten behandelt werden sollten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.